Nuova Zelanda: export lattiero-caseario in crescita a settembre, nonostante la bassa stagionalità
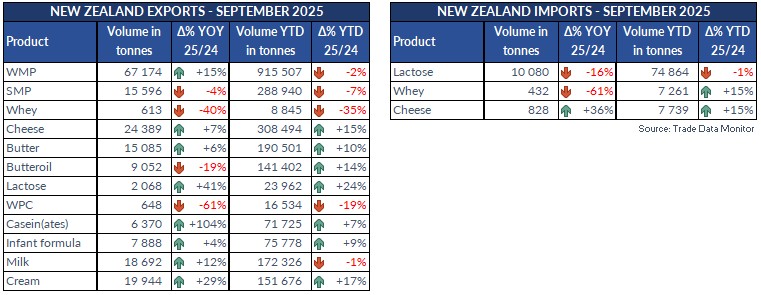
Settembre è, per tradizione, uno dei mesi più “leggeri” della stagione export della Nuova Zelanda: di norma vale circa il 5% delle spedizioni annuali e segue agosto come secondo mese più debole per volumi. Eppure, nel 2025, le esportazioni lattiero-casearie della Nuova Zelanda sono aumentate secondo il report Trade Data Monitor analizzato da Assocaseari. A sostenere il rimbalzo sono stati quasi tutti i prodotti, con l’eccezione di butteroil e latte scremato in polvere (SMP), e soprattutto una domanda più vivace dalla Cina. Si interrompe invece la serie positiva verso l’Unione europea, dove a settembre si registra un calo che chiude una striscia di dieci mesi consecutivi di crescita.
Nuova Zelanda, i risultati di settembre
La Cina resta il baricentro della stagione, sia nella lettura mensile sia nel cumulato dall’inizio dell’anno. Gli incrementi registrati nelle spedizioni verso Pechino hanno compensato il raffreddamento dei mercati MENA, con l’Algeria in particolare affaticata, e l’arretramento dell’UE. L’effetto Cina ha agito da “volano” per più categorie, ridisegnando i flussi anche quando la domanda di altre aree si è mostrata meno reattiva.
Sul capitolo latte intero in polvere (WMP), settembre segna il quarto mese consecutivo di aumento. Il grosso dei volumi aggiuntivi è stato assorbito dalla Cina, con contributi minori ma significativi da Australia e Sud-Est asiatico. Guardando alla stagione, l’espansione dei flussi è visibile anche verso Africa subsahariana e Sri Lanka, mentre i Paesi MENA restano deboli: Libia, Algeria e Yemen continuano a pesare negativamente sul totale.
All’opposto, il latte scremato in polvere (SMP) registra a settembre il quinto calo consecutivo. La flessione è concentrata in ASEAN e MENA, dove le condizioni di domanda e di prezzo hanno frenato gli ordini; si intravedono però segnali di ripresa nelle spedizioni verso la Cina, un elemento da monitorare in vista dei prossimi mesi.
Dopo due mesi sottotono, i formaggi hanno rimbalzato a settembre. La spinta arriva ancora una volta dalla Cina, affiancata dal Giappone. Nel confronto YTD, entrambi i Paesi risultano tra i principali contributori della crescita, insieme a volumi più alti verso Indonesia e Vietnam in ASEAN, oltre che verso UE e Corea del Sud. Il dato conferma il ruolo anticiclico del formaggio nel paniere neozelandese quando i grassi o le polveri rallentano.
Il burro ha proseguito il percorso di rafforzamento avviato nel terzo trimestre: aumenti ogni mese del Q3, con la Cinache rappresenta circa il 35% delle esportazioni totali e assorbe la quota principale della crescita sia su base mensile sia annuale. Questo recupero sui grassi contrasta con l’andamento del butteroil, che a settembre rallenta dopo cinque mesimolto positivi: la domanda dell’UE, decisiva nel secondo trimestre, è venuta meno nel terzo, tanto che nel mese sono partite meno di 300 tonnellate a fronte di circa 15.000 tonnellate spedite dall’inizio dell’anno.
Completa il quadro la panna, che conferma una traiettoria di crescita costante già visibile negli ultimi due anni e ribadita nel 2025: la Cina ne assorbe circa l’82% dei volumi, rendendo la categoria uno dei canali più stabili del paniere neozelandese.
Nel complesso, il mese di settembre racconta una Nuova Zelanda agile nel riposizionare i flussi in funzione della domanda asiatica, con la Cina a traino e alcuni mercati tradizionali, UE e MENA, più cauti. Le prossime settimane diranno se il rimbalzo di fine trimestre potrà trasformarsi in un’onda più lunga con l’avvio dei picchi di consumo invernali asiatici.