Lafougère (Gira) al convegno di Assocaseari: “Troppo latte adesso, troppo poco domani”
All’assemblea di Assocaseari a Villa Fenaroli, Christophe Lafougère, managing director e dairy director di Gira Food, ha proposto una lettura di medio periodo del settore lattiero–caseario: prezzi attuali in correzione, domanda di proteine in forte espansione e, sullo sfondo, il rischio che in Europa tra qualche anno il latte non sia più abbastanza. Lafougère ha diviso il suo intervento in tre parti: capire perché il mercato è arrivato all’attuale fase ribassista; spiegare perché, nonostante tutto, resta “molto positivo sul futuro”; indicare alcuni punti di attenzione su burro, polveri e prezzi del latte nei prossimi mesi.
Due anni di margini “insolitamente buoni” e un latte molto più ricco
L’analista ricorda che negli ultimi dieci–quindici anni il prezzo del latte europeo ha attraversato tre “gradini”: un lungo periodo con una media intorno a 35 euro per 100 chilogrammi, una fase intermedia a circa 45 euro e, nell’ultimo anno e mezzo, valori stabilmente sopra 50 euro per 100 chilogrammi.
A differenza del passato, questi prezzi elevati si sono combinati con costi in calo: mangimi e energia nettamente più bassi rispetto al picco inflattivo, fertilizzanti in leggero recupero. In Francia – dove le aziende sono mediamente più piccole, intorno a 70 vacche – questo ha significato margini positivi “come non si vedevano da anni” per i produttori di latte. Al tempo stesso, il latte è diventato più “ricco”. In Europa il contenuto di materia grassa e proteine ha toccato livelli record, grazie a 8–10 anni di lavoro su genetica e alimentazione. Lafougère cita stime secondo cui circa il 70% dell’aumento del grasso sarebbe legato al mangime e il 30% alla genetica. Il risultato è che, a parità di litri, oggi si ottengono molte più tonnellate di burro e polvere. Un esempio: con la stessa quantità di latte di pochi anni fa, un grande operatore può produrre decine di migliaia di tonnellate di burro in più.
Più latte (e più solidi) da Europa, USA e Nuova Zelanda
Sul piano globale, Lafougère sottolinea la coincidenza di tre fattori, nei tre player Usa, Ue e Nuova Zelanda.
Europa: dopo il calo di fine 2024 legato alla blue tongue in Paesi Bassi, Irlanda, Germania, la produzione è ripartita dal primo trimestre 2025. La malattia ha spostato cicli riproduttivi e stagionalità; nuovi sierotipi (come BTV-8) lasciano aperto il rischio di un’altra ondata nel 2026.
Stati Uniti: dopo tre anni con latte “tirato”, il numero di vacche è tornato a crescere. Ancora più significativo l’aumento del tenore in grasso: dal 3,97% di marzo 2020 al 4,36% di marzo 2025, con la soglia del 5% ormai vicina. Se questo livello si stabilizza, gli USA potrebbero passare da importatori netti di materia grassa a esportatori netti, affiancando Unione europea e Nuova Zelanda.
Nuova Zelanda: da stagnazione/leggera contrazione a una crescita della raccolta di circa l’1%.
In pratica, spiega Lafougère, “abbiamo non solo più latte, ma un latte molto più ricco”, e questo proprio in un periodo dell’anno in cui tradizionalmente le disponibilità stagionali tendono a calare. La conseguenza è visibile sui prezzi: formaggi e soprattutto burro in netta discesa.
SMP in equilibrio, burro in surplus: perché non è (ancora) un “crash”
Lafougère distingue nettamente tra latte scremato in polvere (SMP) e burro. Per l’SMP, la produzione europea è cresciuta solo negli ultimi mesi, con un aumento di qualche decina di migliaia di tonnellate da inizio anno, assorbito in larga parte dall’export. Fuori dall’Europa, invece, Stati Uniti e Nuova Zelanda stanno riducendo la produzione di SMP, destinando il latte scremato a prodotti più remunerativi come le milk protein concentrate o il latte ultrafiltrato. Risultato: il mercato globale appare “abbastanza bilanciato”. I prezzi sono bassi ma non crollati e, nelle previsioni Gira, potrebbero stabilizzarsi nel breve per poi risalire all’inizio del 2026, trainati soprattutto dalla domanda del Sud-Est asiatico.
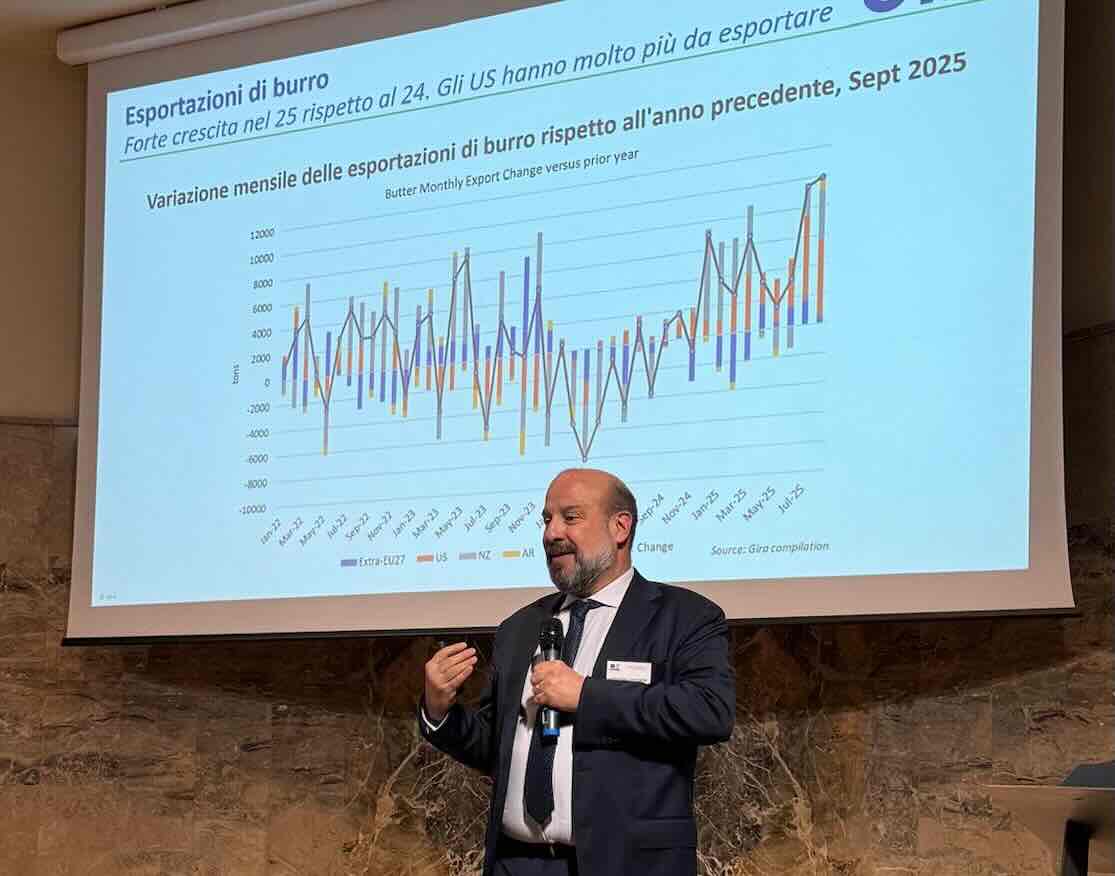
Sul burro, il quadro è più problematico. In Europa la produzione è aumentata in modo significativo, soprattutto negli ultimi quattro mesi, proprio mentre i consumi stagionali rallentavano. Allo stesso tempo, le importazioni UE di burro sono salite (Nuova Zelanda, Regno Unito, Stati Uniti), mentre la panna non ha offerto un’alternativa più remunerativa. A livello mondiale, le esportazioni di burro sono cresciute in parallelo al calo dei prezzi, segnale di un surplus che i vari Paesi cercano di “spingere fuori” dai propri mercati interni. Secondo Lafougère, però, non si tratta di un “crash” strutturale: dalla fascia 6–7 si è scesi verso 5, ma non vede margini per una discesa ai livelli statunitensi. Piuttosto, immagina un 2025 ancora ribassista, seguito da una normalizzazione intorno al 2026, anche grazie a una reazione dell’offerta (più vacche avviate alla macellazione in presenza di prezzi carne ai massimi) e a consumi in ripresa con listini più bassi.
Meno latte in Europa domani, più domanda di proteine
Il messaggio finale è apparentemente contraddittorio: “abbiamo bisogno di più latte, non di meno”.
Nel medio periodo, vincoli ambientali (fine delle deroghe sui nitrati in Paesi Bassi e Irlanda), demografia agricola (in Francia circa il 40% degli allevatori non ha un successore) e norme del Green Deal rischiano di ridurre in modo strutturale la produzione europea. Nel frattempo, la domanda di proteine – in particolare quelle da siero – cresce in Europa, Stati Uniti, Cina, Sud-Est asiatico e America Latina, spinta anche dalla diffusione dei farmaci a base di GLP-1 e da stili di consumo più “protein-oriented”. Nuovi grandi impianti caseari, soprattutto negli USA, vengono progettati “prima di tutto per il siero”, con il formaggio che in alcuni casi diventa quasi un co-prodotto. Per Lafougère, l’attuale fase di prezzi bassi su burro e latte è quindi un passaggio di ciclo, non la fine del modello. La vera sfida per la filiera sarà governare l’uscita di produttori, gli effetti delle politiche ambientali e la competizione sui grassi, mantenendo la capacità di produrre abbastanza latte e solidi per alimentare la prossima ondata di domanda di formaggi, yogurt e ingredienti proteici.