Meno latte in Europa, più valore da formaggi, siero e proteine. L’analisi di Christophe Lafougère (Gira)
L’analista francese legge il futuro del dairy: offerta europea più stretta, concorrenza Usa sui grassi e proteine del latte sempre più centrali
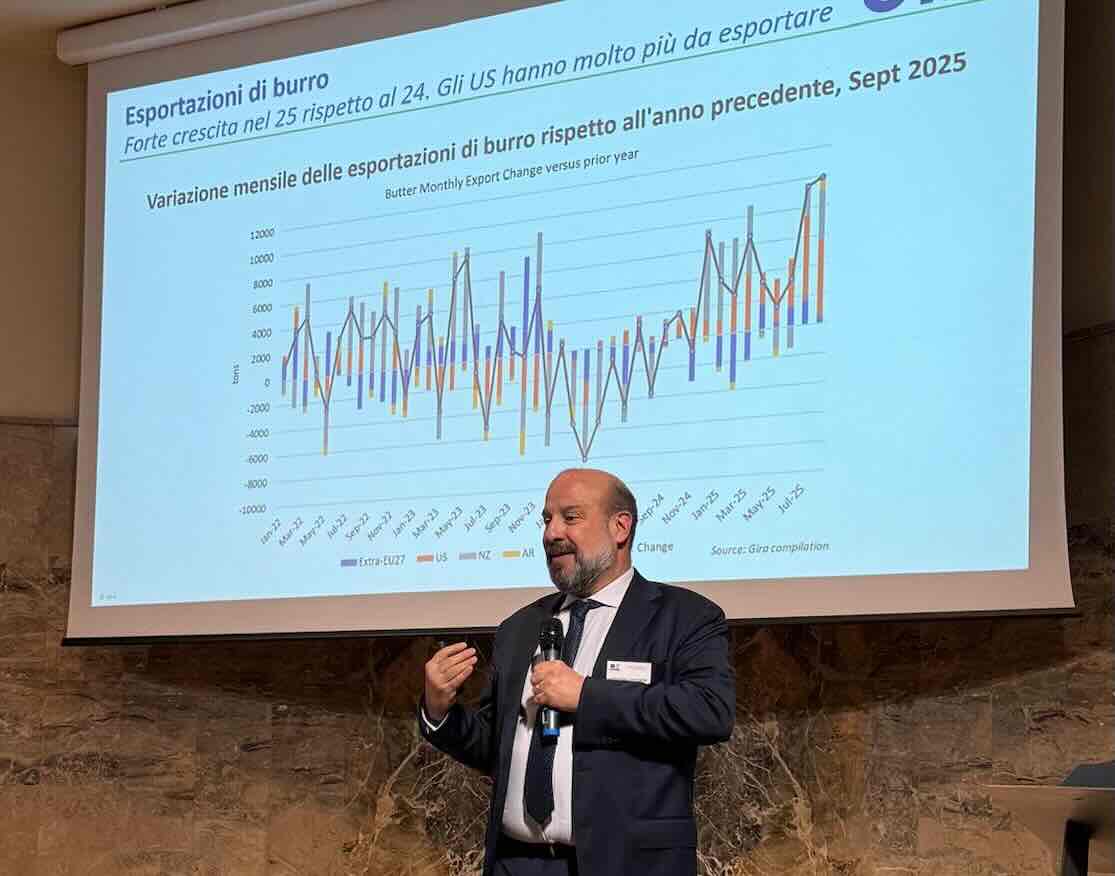
Il mercato lattiero-caseario sta vivendo una fase apparentemente contraddittoria. Nel 2025 e nei primi mesi del 2026 il latte disponibile è abbondante, ma nel medio periodo, soprattutto in Europa, il problema potrebbe diventare opposto: non troppo latte, ma troppo poco latte rispetto agli usi a più alto valore. È una delle chiavi di lettura emerse dall’intervento di Christophe Lafougère (foto), analista internazionale del settore dairy, durante l’evento organizzato da Inalpi a Tuttofood.
“Nel 2025 e all’inizio del 2026 abbiamo visto molto latte sul mercato”, ha spiegato Lafougère. “Ma se guardiamo al lungo periodo, il tema sarà piuttosto la scarsità che non l’abbondanza di latte”. La crescita mondiale della produzione continuerà, ma sarà trainata soprattutto dall’India, che da sola rappresenta più della metà dell’aumento atteso nei prossimi cinque anni. Tolta l’India, il ritmo globale rallenta in modo evidente.
Per l’Europa lo scenario è ancora più delicato. Nella migliore delle ipotesi, secondo Lafougère, la crescita della produzione sarà molto contenuta, intorno allo 0,2% annuo nei prossimi cinque anni. Ma se verranno applicati pienamente gli obiettivi ambientali già fissati a livello europeo, la riduzione del numero di animali potrebbe portare a una contrazione significativa dell’offerta. “Se si applica tutto quello che è stato concordato sul fronte ambientale, il numero di animali dovrà diminuire. E meno animali significa meno latte”, ha osservato.
Meno volumi, ma latte più ricco
La prospettiva europea non è però soltanto quantitativa. Lafougère ha richiamato l’attenzione su un aspetto spesso sottovalutato: negli ultimi anni il latte è diventato più ricco in materia grassa e proteine, grazie al lavoro su genetica e alimentazione di precisione. Questo significa che anche con meno litri si possono ottenere più componenti utili alla trasformazione.
“Nei prossimi anni in Europa potremmo avere un po’ meno latte, ma un latte più ricco”, ha spiegato. “Più grasso e più proteine significano maggiore resa per i trasformatori”. Il punto è decisivo perché sposta il ragionamento dal volume alla composizione: non conta solo quanto latte entra negli stabilimenti, ma quanta materia utile si riesce a estrarre per formaggi, ingredienti, polveri, proteine e prodotti freschi ad alto valore.
Per l’Italia, lo scenario indicato è di sostanziale stabilità, con una raccolta che difficilmente crescerà in modo significativo. Il numero di allevamenti e di animali continuerà a ridursi, mentre le aziende rimaste tenderanno a essere più grandi e più efficienti. Anche qui il tema sarà valorizzare meglio la materia prima disponibile, non aspettarsi una crescita strutturale dei volumi.
Stati Uniti, la nuova pressione su burro e formaggi
La parte più critica dell’analisi riguarda gli Stati Uniti. Secondo Lafougère, il mercato americano sta cambiando in modo profondo. In passato, quando i margini del latte si riducevano, gli allevatori tendevano a diminuire il numero di capi, contribuendo a riequilibrare l’offerta. Oggi questo meccanismo è meno automatico, perché il valore della carne consente agli allevamenti di compensare parte delle difficoltà sul latte.
Il risultato è che gli Stati Uniti continuano a produrre molto latte. E con più latte arrivano più formaggio e più burro. “Quest’anno non ci sono segnali di una riduzione della produzione statunitense”, ha detto Lafougère. “Questo significa più burro e più formaggi americani sul mercato internazionale”.
Il cambiamento più rilevante riguarda i grassi. Dal 2025 gli Stati Uniti sono diventati esportatori netti di burro, un passaggio che Lafougère ha definito storico. “Non era mai successo: gli Stati Uniti sono sempre stati importatori”. Questo nuovo ruolo modifica gli equilibri internazionali, anche perché il burro americano sta progressivamente adattandosi agli standard richiesti dai mercati esteri. Tradizionalmente era un burro all’80% di materia grassa e spesso salato; ora le ricette stanno cambiando verso prodotti all’82% e non salati, più simili a quelli europei.
Il problema per l’Europa, quindi, non è solo l’aumento dell’offerta americana, ma la sua competitività. “Ci troveremo sempre più spesso davanti a un burro che assomiglia al nostro, ma costa meno”, ha spiegato Lafougère. L’impatto sarà soprattutto sugli impieghi industriali, dove il prezzo pesa molto e la differenza qualitativa percepita può essere meno rilevante.
Il formaggio resta il motore, ma il siero cambia i conti
A livello mondiale, il formaggio resta la principale destinazione del latte. In Europa i consumi continuano a crescere e nel 2025 la produzione è aumentata in modo significativo, con una buona capacità di assorbimento sul mercato interno. Anche per l’Italia, secondo Lafougère, il formaggio resta il motore dell’industria lattiero-casearia.
La vera svolta, però, riguarda ciò che viene dopo il formaggio: il siero. Negli Stati Uniti, ha spiegato Lafougère, il valore del siero e delle proteine concentrate sta diventando così rilevante da modificare la logica economica degli impianti. “In alcuni casi il formaggio da solo non basta più a garantire la redditività. La parte decisiva è il siero”, ha osservato.
Il passaggio è molto forte: per alcuni operatori internazionali, il formaggio tende a diventare quasi il prodotto necessario per generare siero da trasformare in ingredienti proteici. Lafougère ha usato una formula efficace: “Non si può ancora dire che il formaggio sia il co-prodotto del siero, ma alcuni iniziano già a ragionare così”.
Per l’Italia il tema è particolarmente sensibile, perché esiste ancora una grande disponibilità di siero utilizzata per impieghi a basso valore, in particolare per il mangime. In uno scenario in cui WPC, WPI e MPC raggiungono quotazioni elevate e trovano domanda su scala globale, questo rappresenta una riserva industriale ancora da valorizzare pienamente.
Proteine del latte: non una moda, ma un mercato globale secondo Lafougère
Il cuore dell’intervento è stato il mercato delle proteine. Lafougère ha respinto l’idea che si tratti solo di una moda passeggera o di un effetto legato ai social media. I social hanno accelerato la tendenza, così come i farmaci GLP-1 per il controllo del peso, ma la domanda di proteine del latte nasce prima e ha radici più profonde.
“Il trend delle proteine non nasce con Ozempic”, ha spiegato. “I farmaci per il controllo del peso sono un acceleratore, non la causa del mercato”. La domanda arriva dalla nutrizione sportiva, dalla nutrizione per anziani, dalla nutrizione medica e da prodotti di consumo quotidiano sempre più orientati ad alto contenuto proteico.
Il fenomeno riguarda yogurt, skyr, yogurt greco, cottage cheese, ricotte, bevande, snack, prodotti per bambini, acque arricchite e preparazioni funzionali. Negli Stati Uniti il cottage cheese, prodotto storico e tutt’altro che nuovo, ha registrato una forte accelerazione proprio grazie al racconto proteico. Starbucks ha introdotto schiume arricchite di proteine, con volumi cresciuti rapidamente e una valorizzazione molto alta al consumo.
“È una tendenza globale”, ha sottolineato Lafougère. “Non è una bolla destinata a sparire domani”. India, Cina e Brasile mostrano dinamiche simili. In India, anche un prodotto tradizionale come il paneer viene proposto in versioni arricchite di proteine. In Cina, la domanda potenziale è enorme e la disponibilità di ingredienti proteici è già un tema strategico.
Inalpi e il nuovo capitolo degli ingredienti
In questo scenario si inserisce il progetto Inalpi sugli ingredienti proteici del latte. Lafougère ha ricordato che l’azienda avvierà la produzione di MPC tra fine 2026 e inizio 2027, con un impianto che sarà il primo in Italia in questa categoria e uno dei pochi nuovi progetti in Europa.
Il punto non è secondario. Le Milk Protein Concentrate stanno diventando una leva importante per l’industria alimentare, anche perché permettono di costruire formulazioni proteiche diverse e, in alcuni casi, di contenere il costo rispetto alle proteine del siero più concentrate, oggi molto richieste e molto care. In un mercato dove WPC e WPI sono sempre più contesi, la disponibilità di MPC europee può diventare un fattore competitivo.
Secondo Lafougère, il cracking del latte, cioè la capacità di separare e valorizzare le diverse componenti della materia prima, è tutt’altro che finito. Anzi, siamo all’inizio di una nuova fase. Dopo grassi, proteine del siero e concentrati proteici, il prossimo capitolo potrebbe riguardare sempre di più caseine, lattoferrina e altre frazioni ad alto valore.
Yogurt, freschi e il paradosso italiano
Un altro punto emerso riguarda i prodotti freschi. A livello mondiale, yogurt arricchiti, skyr, greco, cottage cheese e prodotti freschi ad alto contenuto proteico stanno crescendo con forza. Danone, ha ricordato Lafougère, sta aumentando la capacità produttiva di skyr in Francia; Chobani, dopo anni più difficili, è tornata a investire negli Stati Uniti.
L’Italia, invece, mostra un paradosso. Sullo yogurt l’autosufficienza diminuisce e le importazioni aumentano, soprattutto dalla Germania. “In Italia ci sono produttori di yogurt molto bravi, ma l’import continua a crescere. È un punto su cui lavorare”, ha osservato Lafougère. Il problema riguarda anche l’offerta: rispetto ad altri Paesi europei, gli yogurt arricchiti di proteine sono ancora poco presenti.
Il tema non è solo industriale, ma commerciale e culturale. I consumatori pagano prezzi più alti per prodotti che percepiscono come utili, coerenti con il benessere, semplici da capire e capaci di rispondere a un bisogno preciso. Il prezzo, da solo, non è più l’unica leva. “Un prodotto di base fatica, mentre lo stesso prodotto arricchito e ben posizionato può crescere anche a prezzi molto più alti”, ha sintetizzato Lafougère.
Il nuovo equilibrio: latte più caro e valore aggiunto obbligato
La conclusione dell’analisi è netta. Il latte europeo difficilmente tornerà alle medie storiche del passato. Se per anni il riferimento è stato intorno a 30-35 centesimi, nel futuro i livelli medi potrebbero stabilizzarsi più in alto, almeno nell’ordine dei 40-45 centesimi. Questo cambierà la selezione tra imprese.
“Se il latte costa di più e non si aggiunge valore, non si regge”, ha avvertito Lafougère. Il futuro distinguerà sempre più chiaramente tra chi saprà trasformare il latte in prodotti ad alto valore e chi resterà esposto a commodity, margini bassi e volatilità. Il caso DMK, assorbita da Arla anche per la difficoltà di valorizzare abbastanza la materia prima, è stato indicato come un segnale della direzione del mercato.
Per Lafougère, la formula resta semplice solo in apparenza: gusto, salute, pulizia e prezzo. Prodotti buoni, comprensibili, coerenti con bisogni reali e sostenibili economicamente. Per il lattiero-caseario italiano, il messaggio è particolarmente chiaro: il futuro non sarà deciso dalla quantità di latte disponibile, ma dalla capacità di trasformare ogni litro in formaggi, ingredienti e prodotti che il mercato riconosce come portatori di valore.