Ue, più latte nel primo semestre: +3,4%. SMP e burro crescono più della raccolta
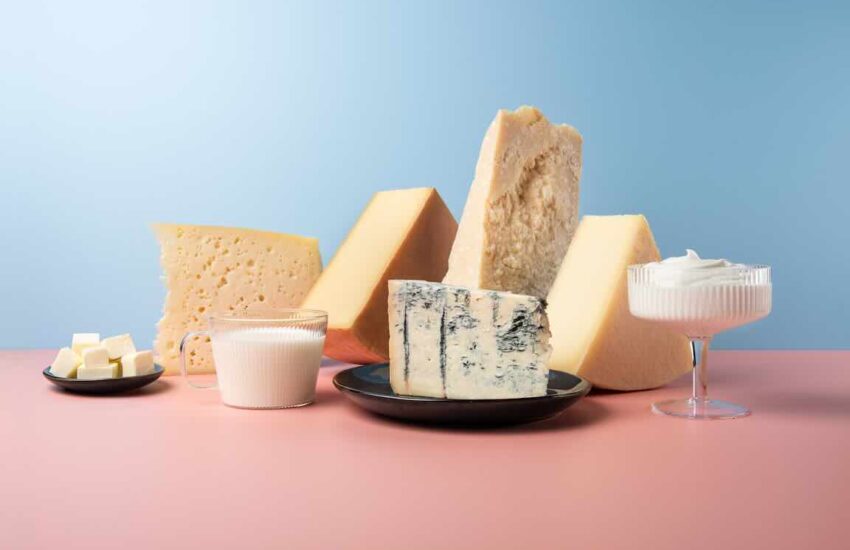
Nel primo semestre 2026 le consegne di latte vaccino nell’Ue raggiungono circa 77,7 milioni di tonnellate, in aumento del 3,4% sul 2025. La maggiore disponibilità non si distribuisce però uniformemente tra le trasformazioni: SMP +9,6%, burro +7,5%, formaggi +2,9%, mentre il WMP arretra dell’1,1%. Un aumento dell’offerta che si inserisce in una crescita contemporanea della produzione nei principali bacini esportatori mondiali.
Più latte in Europa, ma soprattutto più latte destinato alla produzione di SMP e burro.
È la fotografia che emerge dagli ultimi dati del Milk Market Observatory della commissione europea sulla produzione lattiero-casearia europea. Nel periodo gennaio-giugno 2026 le consegne di latte vaccino nell’UE hanno raggiunto circa 77,7 milioni di tonnellate, con un aumento del 3,4% rispetto allo stesso semestre del 2025. Il dato conferma un primo semestre espansivo per la produzione europea, anche se la crescita ha progressivamente rallentato con l’avvicinarsi dell’estate e presenta differenze marcate fra i diversi Paesi produttori.
SMP +9,6%, burro +7,5%
Ancora più interessante della quantità di latte raccolta è però dove sia finita la materia prima aggiuntiva. Nei primi sei mesi dell’anno la produzione europea di SMP è aumentata del 9,6%, raggiungendo circa 697mila tonnellate, mentre quella di burro è cresciuta del 7,5%, superando 1,15 milioni di tonnellate.
Entrambe le categorie si sono quindi sviluppate a una velocità nettamente superiore al +3,4% registrato dalla raccolta di latte. Il fenomeno era ancora più accentuato nei primi mesi dell’anno: a gennaio l’SMP risultava addirittura a +20,9% e il burro a +8,4% rispetto allo stesso mese del 2025. Con il passare dei mesi il ritmo si è attenuato, ma il bilancio semestrale continua a mostrare una chiara sovraperformance delle due produzioni rispetto alla materia prima.
È un elemento rilevante per gli equilibri di mercato: burro e polvere scremata rappresentano due importanti sbocchi per grasso e proteine del latte e sono fortemente esposti alla domanda internazionale.
I formaggi crescono in linea con il latte
Molto diversa è la dinamica dei formaggi. Nel primo semestre la produzione europea raggiunge circa 5,16 milioni di tonnellate, con un aumento del 2,9% rispetto allo stesso periodo del 2025. La crescita prosegue quindi, ma a un ritmo sostanzialmente vicino – e leggermente inferiore – a quello della raccolta complessiva di latte.
Il dato mostra che il settore caseario continua ad assorbire volumi importanti e crescenti, senza tuttavia registrare l’accelerazione osservata su burro e SMP. Ancora differente il WMP, unica tra le quattro grandi categorie considerate a chiudere il semestre in negativo: circa 290mila tonnellate prodotte e -1,1% sull’anno precedente.
Si delinea quindi un mix produttivo piuttosto preciso: molto più SMP e burro, crescita più moderata del formaggio e sostanziale stabilità, con segno negativo, del latte intero in polvere.
Germania e Nord Europa spingono la raccolta
Anche geograficamente l’aumento della materia prima non è distribuito in modo uniforme. La Germania, primo produttore europeo, ha aumentato le consegne del 6,5% nel semestre, superando 17,2 milioni di tonnellate. I Paesi Bassi segnano +4,7%, la Polonia circa +2,9% e la Francia intorno al +2,6%.
Anche l’Italia cresce: le consegne dei primi sei mesi arrivano a circa 7,2 milioni di tonnellate, +3,7% sullo stesso periodo del 2025. L’Irlanda, al contrario, resta leggermente negativa nel semestre, con una raccolta inferiore di circa l’1,3%. La media europea nasconde quindi situazioni molto differenti, ma il contributo dei principali bacini dell’Europa continentale è sufficiente a determinare un aumento significativo dell’offerta complessiva.
Più latte anche fuori dall’Europa
La crescita europea non avviene inoltre in isolamento. Nei principali Paesi esportatori monitorati da CLAL, la produzione di latte risulta complessivamente superiore del 3,4% nei primi sette mesi del 2026 rispetto all’anno precedente. La Nuova Zelanda è a +5,4%, gli Stati Uniti a +2,7%, l’Argentina a +4,9% e l’Uruguay a +10,1%; per Australia l’ultimo dato disponibile sui primi cinque mesi indica +2,9%.
È proprio la contemporaneità della crescita nei maggiori bacini produttivi a rendere il quadro particolarmente significativo.
Più latte significa infatti più materia prima che deve trovare uno sbocco attraverso consumi interni o commercio internazionale. In Europa, durante la prima metà dell’anno, una parte della risposta è arrivata chiaramente dall’aumento della produzione di SMP e burro.
Dall’abbondanza del semestre alla tensione di fine estate
Il dato semestrale non è però in contraddizione con la tensione osservata nelle ultime settimane sul mercato europeo. La produzione cumulata può essere abbondante mentre la disponibilità corrente si restringe: stagionalità, caldo e siccità hanno ridotto l’offerta di latte in alcune aree europee durante l’estate. Non a caso, ad agosto il FAO Dairy Price Index è tornato a salire, sostenuto in particolare dalle quotazioni europee di polveri e formaggi. È quindi necessario tenere insieme due fotografie.
La prima dice che nel primo semestre l’Europa ha prodotto molto più latte e ancora più SMP e burro. La seconda mostra che alla fine dell’estate la disponibilità spot europea si è fatta più stretta. Per il mercato dei prossimi mesi la questione sarà proprio l’incontro fra queste due forze: da una parte una produzione mondiale 2026 ancora abbondante e maggiori volumi di commodity già immessi sul mercato, dall’altra una fase europea nella quale il flusso di materia prima sta perdendo la spinta della prima parte dell’anno.