Cina: import dairy ancora in crescita ma più selettivo, a maggio
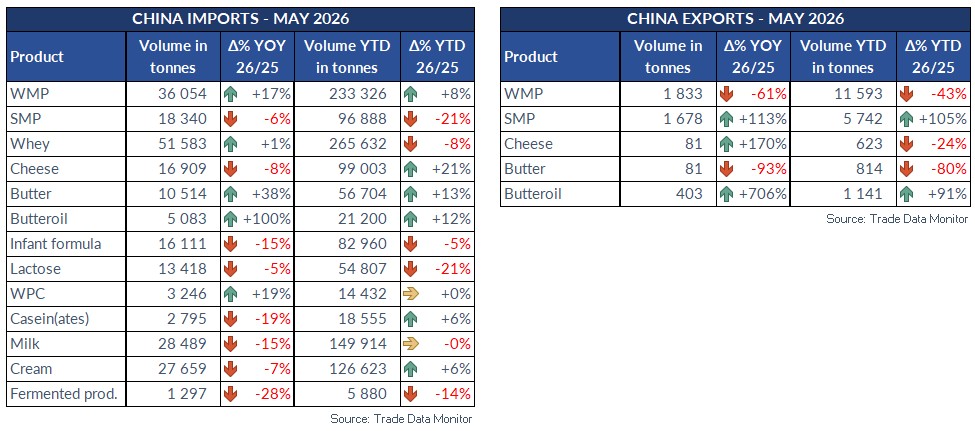
WMP e grassi lattieri restano positivi, mentre la SMP continua a calare e il formaggio segna il primo stop da agosto 2025, secondo il report Trade Data Monitor analizzato da Assocaseari. Dopo la ripresa di aprile, a maggio l’import lattiero-caseario cinese ha mostrato un andamento più contrastante, pur mantenendo nel complesso un trend positivo. La domanda si conferma forte per WMP, burro e butteroil, mentre restano deboli la SMP e il lattosio. Il formaggio, dopo mesi di crescita robusta, registra invece il primo segno negativo da agosto 2025.
La lettura del mercato cinese resta quindi selettiva. Non siamo di fronte a una ripartenza uniforme della domanda dairy, ma a un recupero concentrato su alcune categorie e su alcuni fornitori. La Nuova Zelanda si conferma il principale motore della crescita, sia nel mese sia nei primi cinque mesi del 2026, mentre le performance degli altri esportatori variano in modo significativo a seconda del prodotto.
Il dato più solido riguarda la WMP. A maggio è proseguito il trend di crescita dell’import cinese avviato nel 2025 e consolidato negli ultimi mesi. La Nuova Zelanda ha coperto il 95% della domanda cinese nel cumulato gennaio-maggio, confermando una posizione dominante su una categoria che resta centrale per l’equilibrio del mercato dairy globale.
SMP in calo per l’undicesimo mese
Il quadro è diverso per la SMP, che a maggio ha registrato l’undicesimo calo mensile consecutivo. La flessione è stata causata soprattutto dalla riduzione dei volumi provenienti da Unione europea e Australia. Nel cumulato dei primi cinque mesi, il calo è invece trainato principalmente da Nuova Zelanda e Australia.
Il dato conferma che la domanda cinese di polvere scremata resta debole, nonostante il recupero osservato su altre categorie. È un elemento importante perché la Cina, quando torna ad acquistare, non lo fa più necessariamente in modo trasversale. La WMP beneficia di una domanda più sostenuta, mentre la SMP continua a muoversi in un contesto meno favorevole.
Anche il siero mostra un quadro prudente. Dopo un primo trimestre debole e il recupero di aprile, i volumi sono rimasti sostanzialmente stabili a maggio. L’aumento delle importazioni da Bielorussia e Stati Uniti ha compensato la flessione di Unione europea e Argentina. Nel cumulato da inizio anno, gli Stati Uniti sono l’unico grande fornitore in crescita, mentre Turchia, Unione europea e Argentina registrano i cali più significativi.
Formaggio in calo dopo mesi positivi
Il formaggio ha segnato a maggio il primo calo da agosto 2025. La flessione è legata alla riduzione dei flussi da Nuova Zelanda, Australia e Unione europea. Il dato mensile interrompe una fase di crescita molto solida, che aveva reso il formaggio una delle categorie più dinamiche dell’import cinese.
Il cumulato dei primi cinque mesi resta comunque positivo. La crescita è stata guidata soprattutto dalla Nuova Zelanda e, in misura minore, da Australia e Unione europea. Al momento, i dazi addizionali sui formaggi europei non sembrano aver inciso in modo significativo sui volumi: l’import dalla UE risulta infatti in crescita del 25% da inizio anno.
Il dato va letto con cautela, perché un mese negativo non basta a invertire la tendenza. Tuttavia segnala che anche una categoria in espansione come il formaggio può risentire della maggiore selettività della domanda cinese e delle condizioni commerciali più complesse.
Grassi ancora forti, panna UE sotto pressione
Burro e butteroil hanno registrato il terzo mese consecutivo di crescita, sostenuti soprattutto dalla Nuova Zelanda. A maggio anche l’Unione europea ha contribuito marginalmente all’aumento del butteroil, arrivando a soddisfare l’11% della domanda cinese della categoria.
La materia grassa butirrica resta quindi una delle aree più positive dell’import cinese. È un segnale rilevante per il mercato internazionale dei grassi lattieri, già condizionato da una domanda molto differenziata tra aree e canali di utilizzo.
Più complesso il quadro della panna. Il calo di maggio è imputabile soprattutto a Nuova Zelanda e Unione europea, ma sul dato cumulato la Nuova Zelanda resta il principale driver di crescita, compensando il forte arretramento dei volumi europei. A differenza di quanto osservato sul formaggio, i dazi addizionali sembrano colpire in modo più marcato la panna UE, che registra un calo del 28% da inizio anno.
Il lattosio conferma infine una fase debole. I flussi dagli Stati Uniti risultano molto bassi nel 2026, con un calo del 37% nel cumulato gennaio-maggio, e rappresentano la principale causa della contrazione complessiva. I maggiori volumi da Nuova Zelanda e Australia compensano solo in parte la flessione.
Export cinese ancora sotto i livelli 2025
Sul fronte delle esportazioni, la Cina continua a mostrare un ruolo limitato. Nonostante l’aumento dei volumi di SMP diretti verso il Sud-est asiatico, in particolare Singapore e Filippine, l’export complessivo resta inferiore ai livelli del 2025, soprattutto per la WMP.
Il quadro di maggio conferma quindi una Cina più attiva rispetto al primo trimestre, ma non pienamente tornata a sostenere tutto il mercato dairy globale. WMP e grassi lattieri restano le categorie più solide, con la Nuova Zelanda in posizione dominante. SMP, lattosio e panna europea continuano invece a mostrare fragilità. Il formaggio resta positivo nel cumulato, ma lo stop di maggio segnala che il recupero cinese va letto prodotto per prodotto, senza dare per scontata una ripresa generalizzata.