Usa: a luglio giù l’import di formaggi (-11%) e burro (-35%). Export ancora forte
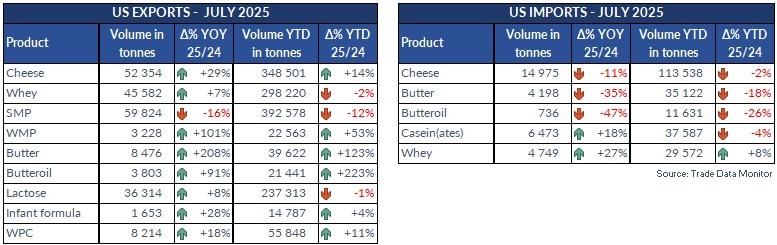
A luglio 2025 le importazioni lattiero-casearie degli Stati Uniti rallentano in modo netto su formaggi e burro, mentre crescono alcune voci tecniche (caseine/caseinati, whey) secondo l’analisi Assocaseari su dati Trade Data Monitor (TDM). Il quadro suggerisce una fase di domanda USA più selettiva e maggior copertura da produzione domestica.
Import USA: il quadro di luglio
Formaggi: 14.975 t (-11% a/a); 113.538 t (-2%) nel cumulato gennaio–luglio. Il calo mensile indica un ricorso più cauto all’import, verosimilmente concentrato sulle specialità e formaggi per il foodservice.
Burro: 4.198 t (-35%); 35.122 t (-18%) YTD. Il ridimensionamento degli ingressi penalizza soprattutto l’offerta UE, storicamente rilevante in questa voce, complice la competitività dei prezzi USA e finestre di disponibilità interna.
Butteroil: 736 t (-47%); 11.631 t (-26%) YTD.
Caseine/Caseinati: 6.473 t (+18%); 37.587 t (-5%) YTD: segnali di domanda industriale vivace (food & nutrizione).
Whey (import): 4.749 t (+27%); 29.572 t (+8%) YTD, a supporto di usi funzionali (bakery, feed, nutraceutica).
Export USA: formaggi e grassi sostengono i flussi, SMP in calo
Dopo l’impennata registrata a giugno, le esportazioni lattiero-casearie statunitensi si sono mantenute robuste anche a luglio, con incrementi per la maggior parte dei prodotti, ad eccezione dell’SMP. La crescita è stata trainata principalmente dalla domanda di UE, Australia e Messico, che ha compensato la debole performance del Sud-Est asiatico. Di conseguenza, l’export cumulativo risulta in linea con i livelli del 2024. Le esportazioni di formaggio a luglio hanno raggiunto il secondo volume mensile più alto mai registrato, dopo il picco di giugno.
Da inizio anno, le spedizioni sono aumentate verso la maggior parte delle principali destinazioni, ad eccezione del Messico, con incrementi significativi in Giappone, Corea del Sud, Australia e Sud-Est asiatico. L’export di burro è stato sostenuto grazie ai prezzi competitivi. L’UE, l’Australia e l’Arabia Saudita hanno trainato la crescita di luglio, con oltre 2.200 tonnellate spedite alla sola UE. Da inizio anno, il Canada si conferma il principale mercato di sbocco (45% delle esportazioni complessive USA), seguito da UE, Arabia Saudita e Australia. L’UE si è confermata la principale destinazione di butteroil statunitense a luglio, assorbendone oltre il 50% di quello esportato (2.077 tonnellate).
Nei primi sette mesi, l’UE ha rappresentato il 15% dei volumi, mentre il Messico è stato il principale motore della crescita. La crescita dell’export di siero a luglio è stata guidata da Messico e Sud-Est asiatico, compensando il calo verso la Cina. Tuttavia, i dati da inizio anno mostrano esportazioni stabili verso Sud-Est asiatico e Cina e in calo verso il Messico. Nonostante un lieve aumento delle spedizioni verso il Messico, le esportazioni di SMP sono nuovamente diminuite a luglio e restano in flessione su base annua. La contrazione è principalmente attribuibile al calo della domanda dal Sud-Est asiatico, in particolare dall’Indonesia.
Nota sui “doppi registri”: import UE vs export USA
Secondo i dati commerciali, le importazioni UE di formaggio e di burro dagli Stati Uniti continuano a diminuire, in apparente contrasto con i dati USA sulle esportazioni (in particolare per il burro, dove i volumi in uscita restano elevati)