Cina: import in ripresa a marzo, ma la domanda resta selettiva
Dopo un avvio d’anno debole, l’import lattiero-caseario della Cina torna a crescere a marzo 2026 secondo il report Trade Data Monitor analizzato da Assocaseari. Il recupero, tuttavia, non è uniforme e conferma una dinamica ormai strutturale: la domanda cinese non è in contrazione generalizzata, ma sempre più selettiva tra categorie di prodotto.
Il rimbalzo riguarda in particolare alcune voci chiave come latte intero in polvere (WMP), grassi del latte, formaggi e panna, mentre altre – soprattutto il latte scremato in polvere (SMP) e il siero – continuano a mostrare segnali di debolezza.
Polveri: WMP rimbalza, SMP ancora in calo
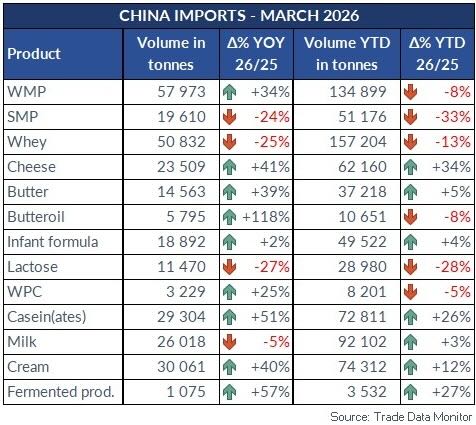
Il dato più evidente è il rimbalzo del WMP, che a marzo cresce del 34% su base annua dopo tre mesi di domanda debole. Un recupero che riporta dinamismo su una delle principali commodity del commercio globale.
Di segno opposto il latte scremato in polvere, che prosegue la sua fase negativa con un calo del 24% a marzo e una contrazione che si estende ormai da nove mesi consecutivi. Su base annua, il primo trimestre segna un -33%, confermando una domanda strutturalmente più debole su questa categoria.
Formaggi e grassi trainano la ripresa
Tra i prodotti in crescita, spiccano formaggi (+41%) e burro (+39%), insieme a un forte incremento del butteroil (+118%). Anche la panna mostra un andamento positivo (+40% a marzo), segnale di una domanda più vivace sui prodotti ad alto contenuto di grasso. Il primo trimestre conferma questa tendenza: il formaggio cresce del 34% su base annua, consolidando un percorso di espansione ormai pluriennale nel mercato cinese.
Siero e lattosio restano sotto pressione
Diversa la situazione per siero e lattosio, che continuano a registrare flessioni significative. Il siero cala del 25% a marzo e del 13% nel trimestre, mentre il lattosio scende del 27% nel mese e del 28% su base annua. Si tratta di categorie fortemente legate all’industria mangimistica e alla nutrizione animale, più esposte alle dinamiche interne dell’economia cinese e alla domanda zootecnica.
Il ruolo dei fornitori e le tensioni commerciali
La Nuova Zelanda resta il principale motore delle dinamiche sulle polveri, mentre l’Europa e l’Oceania beneficiano della crescita della domanda di formaggi. Più complessa la situazione sulla panna, dove l’Unione europea registra un calo del 28% nel primo trimestre. Oltre la metà della flessione è attribuibile alla Francia e riflette l’impatto dei dazi anti-sovvenzioni introdotti da Pechino. Sul fronte del siero, la contrazione coinvolge tutti i principali fornitori, con perdite diffuse tra Europa, Turchia e Bielorussia.
Export cinese: meno WMP e burro, cresce lo SMP
Sul lato opposto, le esportazioni cinesi mostrano un rallentamento per WMP e burro nel primo trimestre, penalizzate da minori spedizioni verso il Sud-est asiatico e il Medio Oriente. Al contrario, cresce l’export di SMP, con circa la metà dei volumi destinata proprio al Sud-est asiatico, a conferma di un riequilibrio delle strategie commerciali.
Una domanda che cambia struttura
Il dato di marzo conferma un passaggio chiave: la Cina non è più un mercato “tutto o niente” per il dairy globale. La domanda si sta riorganizzando per categorie, premiando alcuni prodotti e penalizzandone altri. Per la filiera europea, il segnale è doppio. Da un lato, formaggi e prodotti ad alto valore aggiunto continuano a trovare spazio. Dall’altro, le commodity più esposte – come SMP e siero – restano vulnerabili a oscillazioni più profonde. In un mercato globale sempre più dipendente dalle scelte cinesi, non conta più solo quanto la Cina importa, ma cosa decide di comprare.