Caldo: scende la produzione di latte. Al rialzo i prezzi dello spot
Nel Nord Italia la produzione di latte scende oltre il 10%, mentre la Commissione europea prevede per il 2026 un’offerta UE ancora in crescita ma più contenuta nella seconda parte dell’anno
Le ondate di calore delle ultime settimane iniziano a produrre effetti visibili. Nel mercato europeo, la disponibilità di latte spot intero resta scarsa e non riesce a soddisfare la domanda, con prezzi in rialzo. Anche sul mercato nazionale il latte spot registra aumenti decisi, sostenuto da una domanda vivace e da una raccolta in forte contrazione.
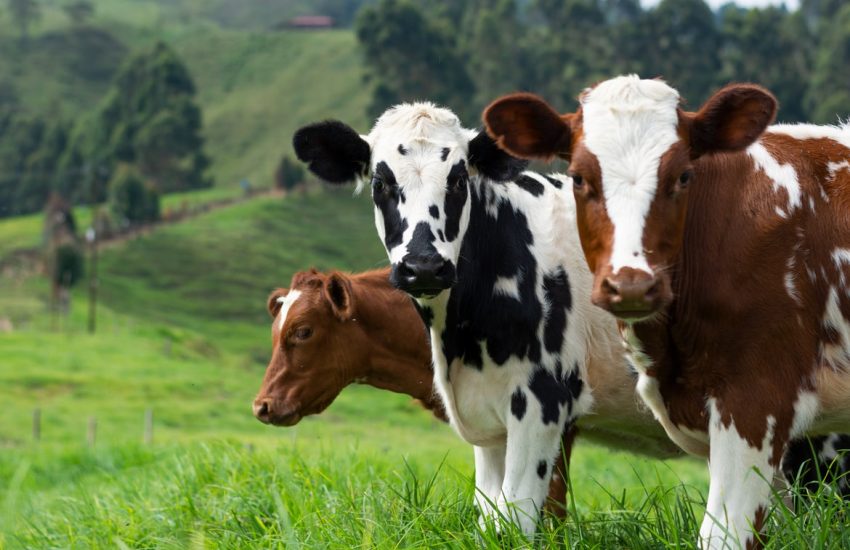
Nel Nord Italia, la produzione di latte è scesa di oltre il 10%, con titoli in flessione. Il dato conferma l’impatto immediato delle temperature elevate sulle stalle, ma apre anche una questione più ampia: lo stress da caldo non incide soltanto sui litri prodotti, ma sulla gestione complessiva della mandria, sulla qualità del latte e sulla struttura dei costi aziendali.
Il quadro italiano si inserisce però in una dinamica europea più ampia. Secondo il più recente report della Commissione europea, l’offerta di latte nell’Unione è aumentata in modo significativo negli ultimi dodici mesi: dopo la forte crescita della seconda metà del 2025, nei primi quattro mesi del 2026 l’incremento su base annua è rimasto superiore al 4%.
Il miglioramento delle rese
La crescita non è legata a un aumento del numero di vacche da latte, che continua invece a diminuire, ma al miglioramento delle rese produttive. Nel 2025 hanno contribuito condizioni meteorologiche favorevoli, maggiore disponibilità e qualità dei foraggi, buone condizioni dei pascoli nelle principali aree produttive e margini aziendali sufficientemente solidi. Se le condizioni dei prati e dei pascoli non peggioreranno, la Commissione prevede un ulteriore aumento delle rese anche nel 2026, pari al 2,4%.
Anche l’aumento dei tenori di grasso e proteine ha contribuito a rendere disponibile una maggiore quantità di solidi utili per l’industria lattiero-casearia. È un elemento importante perché consente di leggere meglio l’andamento dei trasformati: la maggiore disponibilità di latte ha sostenuto nel 2025 e nella prima parte del 2026 la produzione di burro, latte scremato in polvere, formaggi e siero.
Il report della Commissione prevede per il 2026 una crescita della produzione europea di latte dell’1,6%, in linea con il 2025, trainata soprattutto da Germania, Paesi Bassi, Francia, Belgio e Polonia. Tuttavia, la stessa Commissione indica una crescita più limitata nella seconda metà dell’anno, anche per effetto delle tensioni geopolitiche in Medio Oriente e del possibile impatto su costi di input, energia, trasporti e packaging. In altre parole, l’offerta europea resta ampia, ma i margini degli allevamenti e dell’industria possono tornare sotto pressione.
Il caldo pesa oltre la quantità di latte
Secondo un’analisi di Clal.it condotta attraverso un sondaggio tra produttori latte, il calo produttivo oscilla dal 5% nei primi giorni di anomalia meteo-climatica fino a oltre il 10% dopo più di dieci giorni con temperature nettamente superiori alla media e senza significative escursioni termiche notturne.
Il problema, quindi, non è solo il picco di caldo durante il giorno. L’assenza di recupero nelle ore notturne rende più difficile per gli animali ristabilire condizioni fisiologiche normali, prolungando lo stress e amplificandone gli effetti sulla produzione.
Nella prima settimana di caldo intenso, bovine robuste e stalle dotate di sistemi di ventilazione, raffrescamento, nebulizzazione e distribuzione dell’acqua riescono a contenere parzialmente la perdita produttiva. Con il prolungarsi dell’anomalia climatica, però, lo scenario si complica.
Gli allevatori intervistati segnalano che il calo dei volumi potrebbe non essere la conseguenza economicamente più rilevante. Le alte temperature possono infatti rendere più difficile la gestione dei vitelli, che possono nascere più deboli se le madri hanno subito stress durante la gestazione. Il caldo può inoltre compromettere il recupero delle bovine dopo problemi sanitari, aumentando il ricorso alle macellazioni speciali d’urgenza e, nei casi più gravi, i decessi.
Un altro effetto riguarda la qualità del latte. Lo stress termico indebolisce le difese immunitarie e può favorire l’aumento di mastiti e cellule somatiche, con conseguenze dirette sulla gestione sanitaria, sui costi veterinari, sulla qualità della materia prima e sulla remunerazione legata ai parametri qualitativi.
Crema e panna in tensione
Gli effetti della riduzione della raccolta si vedono anche sul mercato della crema. In Europa i prezzi sono in deciso aumento, con scarsa disponibilità e una domanda in linea con il periodo estivo. Il dato è coerente con la dinamica della materia prima. Quando la raccolta cala e i titoli flettono, la disponibilità di grasso diventa più sensibile, soprattutto in una fase dell’anno in cui la domanda di alcuni prodotti freschi, gelateria, foodservice e preparazioni estive resta attiva.
Il burro, invece, mostra una maggiore stabilità nelle quotazioni ufficiali. A Kempten, minimo e massimo del burro di centrifuga sono rimasti invariati rispettivamente a 3,80 e 3,95 euro/kg, con una media tedesca di 3,875 euro/kg. Anche l’Olanda è rimasta ferma a 3,75 euro/kg, mentre la Francia non ha quotato per la quarta settimana consecutiva. La media a due è pari a 3,813 euro/kg. A Milano, il burro di centrifuga è stato confermato a 3,90 euro/kg.
La stabilità del burro non cancella però la tensione sul grasso disponibile. Più che un movimento immediato dei listini ufficiali, il mercato segnala una maggiore sensibilità sulle disponibilità e sulle trattative, in particolare per crema e panna di qualità.
Burro, SMP e formaggi beneficiano della maggiore offerta UE
Sul fronte europeo, la Commissione prevede che nel 2026 la produzione di latte scremato in polvere aumenti del 6,9%, con export in crescita del 5%. La maggiore disponibilità di latte continua quindi a sostenere la produzione di SMP, anche se le tensioni in Medio Oriente stanno limitando alcuni flussi verso la regione e oltre.
Anche il burro beneficia dell’aumento della disponibilità di latte, ma il mercato resta competitivo. La Commissione segnala la concorrenza di Nuova Zelanda e Stati Uniti su alcune destinazioni chiave. Nel 2025 una parte rilevante della produzione aggiuntiva di burro è rimasta sul mercato interno o è finita a stock. Nel 2026, grazie a prezzi più competitivi, l’export UE di burro potrebbe aumentare del 5%, mentre l’uso interno dovrebbe crescere meno rispetto al 2025.
Per il formaggio, la produzione europea dovrebbe aumentare dell’1,8%, a un ritmo simile a quello dello scorso anno, sostenuta soprattutto dal mercato interno. L’export, invece, è previsto in aumento solo marginale, dello 0,5%. Anche il siero dovrebbe crescere, con produzione a +1,4% ed export a +1,7%, sostenuto dalla domanda globale.
Resta debole il latte intero in polvere. Dopo il calo dell’8,6% della produzione nel 2025 e la flessione dei primi mesi del 2026, la Commissione prevede per l’anno in corso una nuova diminuzione della produzione del 3,1% e dell’export del 5%, anche per effetto della domanda debole in Medio Oriente.
Questo quadro aiuta a leggere la fase attuale: l’Europa arriva all’estate con una disponibilità strutturalmente più ampia rispetto allo scorso anno, ma le tensioni climatiche stanno creando squilibri localizzati e immediati sulla materia prima. La crescita dell’offerta UE e la scarsità spot nel Nord Italia non sono quindi in contraddizione: appartengono a due piani diversi, uno di medio periodo e uno congiunturale.
Regno Unito in flessione, Australia in crescita
Nel quadro internazionale, a maggio il Regno Unito ha registrato una lieve flessione della produzione di latte dopo venti mesi consecutivi di aumento. Su base progressiva annua, il ritmo di crescita continua a rallentare, anche se i volumi restano storicamente elevati, superiori del 5% alla media quinquennale.
In Australia, invece, la produzione è aumentata per il sesto mese consecutivo, raggiungendo i livelli più alti dal 2021 e superando del 3% la media quinquennale. La crescita è stata sostenuta da condizioni meteorologiche favorevoli, che hanno accompagnato la ripresa della raccolta.
Il confronto evidenzia quanto il clima stia diventando una variabile centrale nei principali bacini lattieri. In alcune aree, condizioni favorevoli sostengono la produzione e migliorano la disponibilità di latte. In altre, caldo intenso e notti senza recupero termico comprimono i volumi, peggiorano i titoli e aumentano i rischi sanitari.
Una tensione che può durare nel terzo trimestre
Per il mercato italiano ed europeo, l’elemento da seguire nelle prossime settimane sarà la durata della riduzione produttiva. Se il calo della raccolta resterà limitato alla fase più intensa dell’ondata di calore, il mercato potrà assorbire la tensione con rialzi selettivi. Se invece il caldo continuerà a incidere su volumi, titoli e qualità, la pressione potrebbe estendersi al terzo trimestre, in particolare su latte spot, crema, panna e formaggi commodity.
Il dato più rilevante è che lo stress climatico non è più un fattore esterno alla lettura del mercato. Incide sui litri prodotti, sulla composizione del latte, sulla salute animale, sui costi aziendali, sugli investimenti in stalla e sulla disponibilità di prodotto per la trasformazione.