Cina, import dairy in discesa anche ad ottobre 2024 (-12% milk equivalent). Male anche il formaggio
Prosegue il trend negativo per il dairy, in Cina: ad ottobre, infatti, le importazioni cinesi hanno continuato a scendere per il 15° mese consecutivo, segnando un -12% in Milk Equivalent, secondo il report Trade Data Monitor analizzato da Assocaseari. Gli unici prodotti che mostrano un segno positivo sono il siero, il burro e il WPC. Quanto ai paesi, la Nuova Zelanda è senza dubbio il fornitore più colpito dalla domanda debole di SMP e WMP.
Dairy Cina: i risultati dell’import per i vari prodotti
L’import di SMP continua a ridursi, -53% ott.’24/ott.’23, con un impatto su tutti i fornitori, soprattutto Nuova Zelanda, Australia e UE. Ciononostante, la Nuova Zelanda ha guadagnato quote di mercato e oggi copre il 68% del fabbisogno di importazione cinese di SMP.
Le importazioni di WMP hanno registrato un altro calo a ottobre, proseguendo con il trend discendente iniziato a marzo. La Nuova Zelanda è stata l’origine che ha perso più volumi, mentre quelli della UE hanno mostrato un aumento.
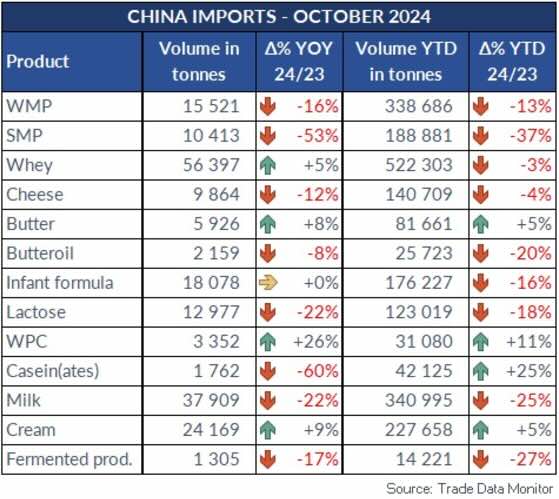
L’import di siero, dopo un leggero calo a settembre, ha segnato un aumento del 5% rispetto allo stesso mese del 2023, in gran parte trainato dall’incremento dei quantitativi spediti dalla UE. Le importazioni si sono riprese dopo un inizio anno debole (-12% nel primo semestre vs. lo stesso periodo ’23), con una forte aumento dei volumi UE e un calo di quelli statunitensi.
L’import di formaggio è tornato negativo a ottobre, dopo un’apparente ripresa registrata a settembre. La UE e gli Stati Uniti sono stati i principali responsabili del calo di ottobre. Le perdite dei volumi provenienti da Nuova Zelanda e Stati Uniti sono state compensate dallo sviluppo di Australia e UE.
Le importazioni di burro, dopo due mesi consecutivi di calo, hanno ripreso a salire, soprattutto grazie alla merce UE. Per quanto riguarda i primi 10 mesi dell’anno, la crescita è stata determinata dai volumi provenienti dalla UE e dall’Australia, mentre i flussi dalla Nuova Zelanda sono rimaste stabili. Nel complesso, i volumi sono inferiori del 5% rispetto ai livelli record registrati nel 2022.